
Fakta24news.id – Pacitan, Penyesuaian Dana Transfer ke Daerah (TKD) dari pemerintah pusat menjadi tantangan serius bagi Pemerintah Kabupaten Pacitan dalam menyusun APBD 2027. Namun, di balik persoalan berkurangnya anggaran tersebut, muncul pertanyaan yang lebih mendasar: sejauh mana pemerintah daerah mampu membangun kemandirian fiskal dan memastikan setiap rupiah uang rakyat benar-benar menghasilkan manfaat?
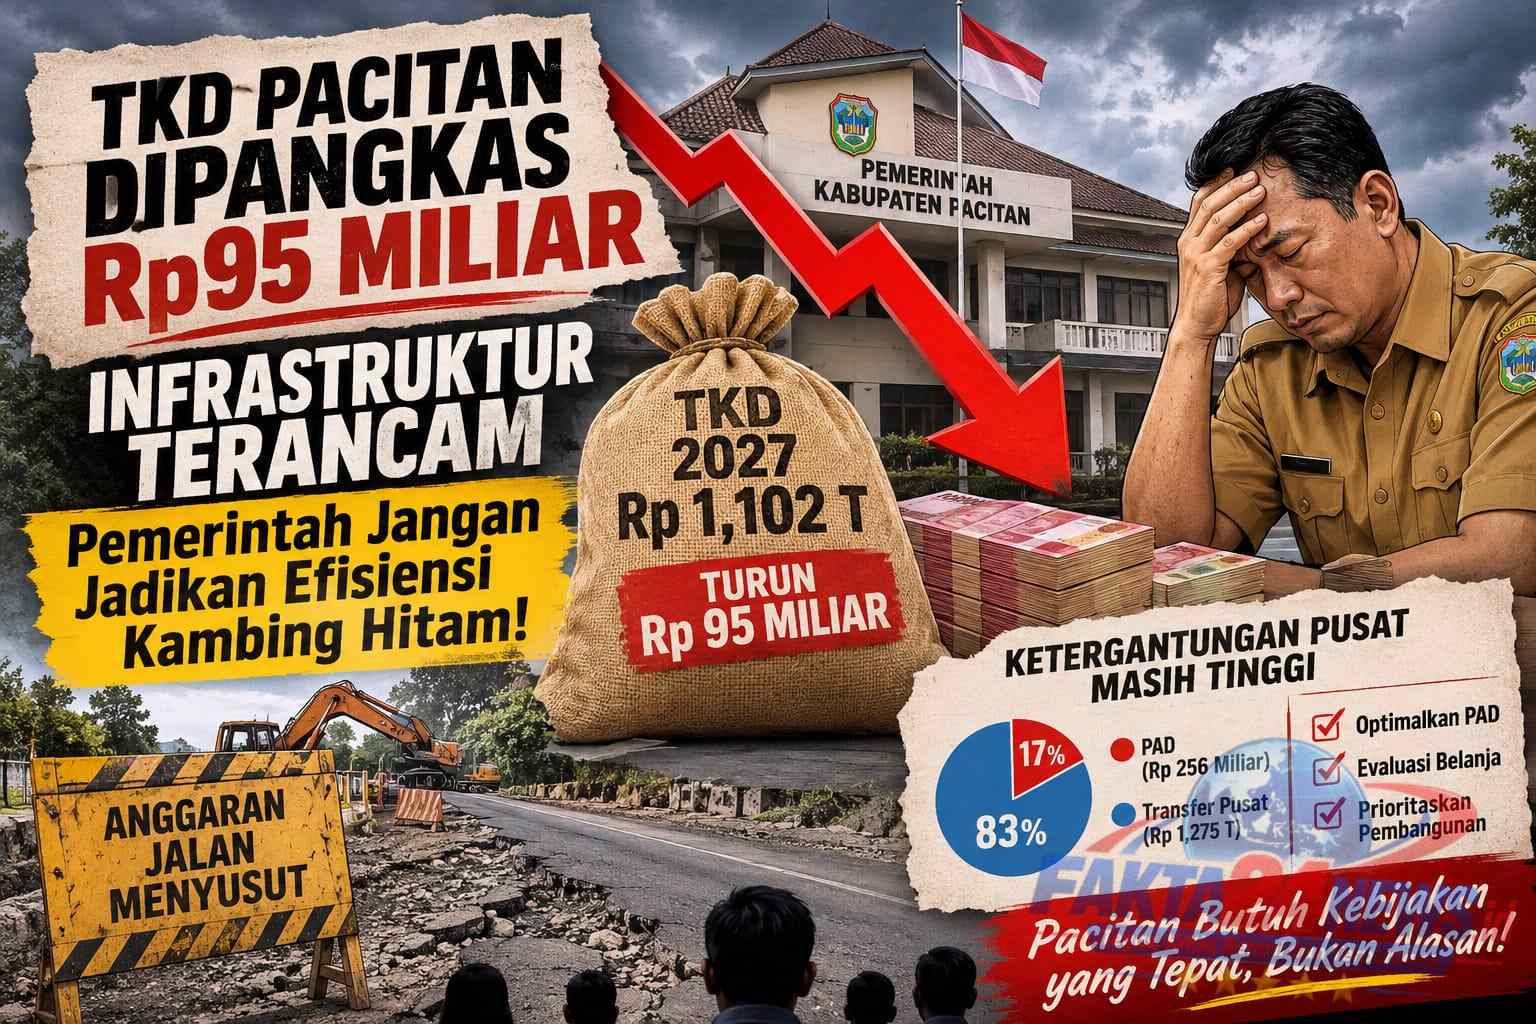
Pagu TKD Pacitan pada 2027 diproyeksikan sekitar Rp1,102 triliun. Angka tersebut turun sekitar Rp95 miliar dibandingkan pagu 2026 sebesar Rp1,197 triliun.
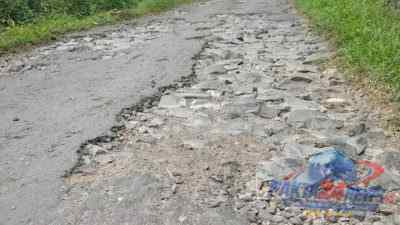
Dampaknya mulai terasa pada sektor pembangunan infrastruktur. Dana Alokasi Khusus (DAK) fisik untuk jalan yang sebelumnya sekitar Rp23 miliar pada 2026 menyusut menjadi Rp7,8 miliar pada 2027. Artinya, terdapat pengurangan sekitar Rp15,2 miliar.
Penurunan tersebut tentu bukan persoalan kecil bagi daerah yang masih membutuhkan pembangunan dan pemeliharaan infrastruktur secara berkelanjutan.
Namun, menjadikan penurunan transfer pusat sebagai satu-satunya alasan atas keterbatasan pembangunan juga bukan jawaban yang cukup.
Sebab, persoalan keuangan daerah tidak hanya ditentukan oleh berapa besar uang yang diterima dari pemerintah pusat, tetapi juga bagaimana pemerintah daerah mengelola pendapatan, menentukan prioritas, dan mengukur efektivitas belanja.
Kepala Bidang Anggaran Badan Keuangan Daerah (BKD) Pacitan, Ardya Rossy Febyan Bollang, menjelaskan bahwa penurunan TKD dalam rancangan anggaran 2027 mencapai sekitar Rp95 miliar dibandingkan pagu tahun sebelumnya.
Menurutnya, pengurangan terbesar berasal dari alokasi dana desa, yang sebelumnya sekitar Rp141 miliar menjadi Rp54,9 miliar.
Namun, apabila penurunan dana desa dikeluarkan dari perhitungan, pengurangan transfer yang berdampak langsung terhadap keuangan pemerintah daerah mencapai sekitar Rp9 miliar.
“Yang berpengaruh langsung ke daerah itu sekitar Rp9 miliar kalau penurunan dana desa dikeluarkan dari total penurunan Rp95 miliar. Yang terbesar untuk daerah ada di DAK, khususnya DAK fisik,” kata Ardya.
Penjelasan tersebut memberikan gambaran bahwa tidak seluruh pengurangan TKD sebesar Rp95 miliar secara langsung mengurangi ruang belanja pemerintah kabupaten. Sebagian besar penyesuaian berasal dari komponen dana desa.
Meski demikian, penurunan DAK fisik tetap menjadi persoalan yang perlu diperhatikan, terutama karena menyangkut pembiayaan pembangunan infrastruktur.
Struktur APBD Pacitan 2026 memperlihatkan persoalan yang patut menjadi perhatian.
Dari total pendapatan daerah sekitar Rp1,531 triliun, PAD hanya berkisar Rp256 miliar. Sementara pendapatan transfer mencapai sekitar Rp1,275 triliun.
Artinya, lebih dari 83 persen pendapatan daerah masih bergantung pada transfer. Sementara kontribusi PAD berada di kisaran 17 persen.
Komposisi tersebut memperlihatkan bahwa kemandirian fiskal Pacitan masih menghadapi pekerjaan rumah besar.
Ketika pemerintah pusat mengubah kebijakan transfer, ruang gerak pemerintah kabupaten ikut terpengaruh. Kondisi ini seharusnya menjadi alarm bagi pemerintah daerah untuk tidak terus-menerus berada dalam zona nyaman ketergantungan fiskal.
Pertanyaannya, selama ini sejauh mana strategi peningkatan PAD benar-benar dijalankan? Potensi pariwisata, perdagangan, pertanian, perikanan, dan sektor jasa sudah semestinya menjadi sumber pertumbuhan ekonomi sekaligus penguatan pendapatan daerah.
Jangan sampai Pacitan memiliki banyak potensi ekonomi, tetapi belum mampu mengoptimalkannya menjadi kekuatan fiskal yang signifikan.
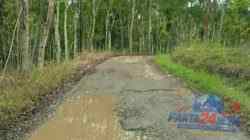
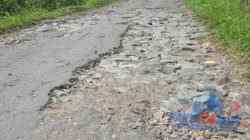
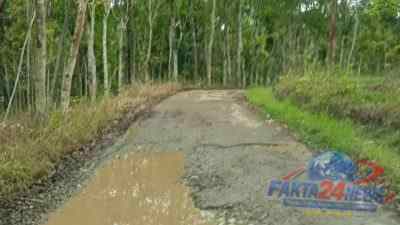
Penurunan DAK fisik jalan dari sekitar Rp23 miliar menjadi Rp7,8 miliar juga memunculkan kekhawatiran terhadap keberlanjutan pembangunan infrastruktur.
Jalan bukan sekadar proyek fisik atau angka dalam laporan realisasi anggaran. Infrastruktur jalan berkaitan langsung dengan mobilitas warga, distribusi hasil pertanian, akses pendidikan, pelayanan kesehatan, hingga aktivitas ekonomi masyarakat.
Apabila anggaran pembangunan dan pemeliharaan jalan semakin terbatas, pemerintah harus memiliki skala prioritas yang jelas.
Jangan sampai ruas jalan yang menjadi akses utama masyarakat justru terus menunggu perbaikan, sementara belanja yang tidak memiliki urgensi tinggi tetap berjalan tanpa evaluasi memadai.
Efisiensi seharusnya dimulai dari keberanian mengevaluasi belanja yang kurang produktif, bukan sekadar mengurangi anggaran pembangunan yang manfaatnya langsung dirasakan masyarakat.
Pemerintah juga perlu menjelaskan kepada publik program mana yang dikurangi, kegiatan mana yang dipertahankan, serta bagaimana strategi agar penurunan transfer tidak berujung pada kemunduran kualitas pelayanan publik.
Dalam APBD awal 2026, pendapatan daerah ditetapkan sekitar Rp1,531 triliun, sedangkan belanja daerah mencapai sekitar Rp1,541 triliun.
Pada perubahan APBD 2026, pendapatan meningkat menjadi sekitar Rp1,581 triliun. Namun, belanja juga meningkat hingga sekitar Rp1,638 triliun.
Kondisi tersebut menunjukkan bahwa meningkatnya pendapatan belum tentu memberikan keleluasaan fiskal apabila kebutuhan belanja juga terus bertambah.
Di sinilah pentingnya evaluasi terhadap kualitas belanja daerah.
Pemerintah tidak cukup hanya memastikan anggaran tersusun, program terlaksana, dan laporan pertanggungjawaban selesai. Masyarakat berhak mengetahui apakah belanja tersebut benar-benar menyelesaikan persoalan atau sekadar menghabiskan alokasi anggaran.
Berapa banyak jalan yang berhasil diperbaiki? Seberapa besar dampaknya terhadap aktivitas ekonomi? Apakah program pembangunan benar-benar menjawab kebutuhan masyarakat?
Pertanyaan-pertanyaan tersebut jauh lebih penting daripada sekadar memamerkan besarnya nilai APBD.
Pacitan memiliki potensi pariwisata, pertanian, perikanan, perdagangan, dan ekonomi kreatif yang dapat dikembangkan sebagai sumber pertumbuhan daerah.
Namun, potensi tidak otomatis berubah menjadi pendapatan.
Diperlukan kebijakan konkret, pengelolaan profesional, perbaikan infrastruktur, kepastian pelayanan, serta keberpihakan terhadap pelaku usaha lokal.
Optimalisasi PAD juga tidak boleh menjadi alasan untuk terus menambah beban pajak dan retribusi masyarakat. Pemerintah perlu membenahi sistem pendataan, pengawasan, kepatuhan wajib pajak, dan kebocoran potensi pendapatan.
Meningkatkan pendapatan daerah seharusnya berjalan beriringan dengan meningkatkan kesejahteraan masyarakat, bukan justru menekan kemampuan ekonomi mereka.
Penurunan TKD 2027 memang merupakan tantangan yang tidak sepenuhnya berada dalam kendali pemerintah kabupaten. Namun, cara merespons tantangan tersebut membutuhkan tanggung jawab dan kecermatan pemerintah daerah.
Masyarakat berhak mendapatkan penjelasan mengenai strategi menghadapi pengurangan transfer, terutama menyangkut nasib pembangunan jalan, pemeliharaan drainase, pelayanan publik, dan program pemberdayaan ekonomi.
Pemerintah juga perlu membuka ruang evaluasi terhadap efektivitas belanja selama ini. Jangan sampai setiap kali anggaran berkurang, pembangunan menjadi alasan pertama untuk dikorbankan, sementara evaluasi terhadap belanja non prioritas tidak pernah dibicarakan secara terbuka.
Pada akhirnya, persoalan Pacitan bukan hanya tentang kehilangan Rp95 miliar dari transfer pusat. Persoalan yang lebih besar adalah bagaimana pemerintah daerah membuktikan bahwa keterbatasan anggaran tidak menjadi alasan untuk melemahkan pelayanan dan mengabaikan kebutuhan masyarakat.
Sebab, rakyat tidak hanya membutuhkan penjelasan mengapa anggaran berkurang. Rakyat membutuhkan bukti bahwa anggaran yang tersisa dikelola dengan benar.
Efisiensi boleh menjadi kebijakan. Keterbatasan anggaran boleh menjadi kenyataan. Namun, buruknya prioritas dan lemahnya pertanggungjawaban tidak boleh berlindung di balik alasan efisiensi.***
Penulis : Jefri Asmoro Diyatno
Author: Jefri Asmoro Diyatno
Sarjana Ekonomi (S.E) di Stainu Pacitan (2024). Bergabung di Fakta24news.id sejak tahun 2023. Meliput berbagai topik, pemerintahan, politik, hukum, seni, pendidikan, budaya, pariwisata, isu daerah dan isu nasional di Indonesia maupun isu dunia internasional.